
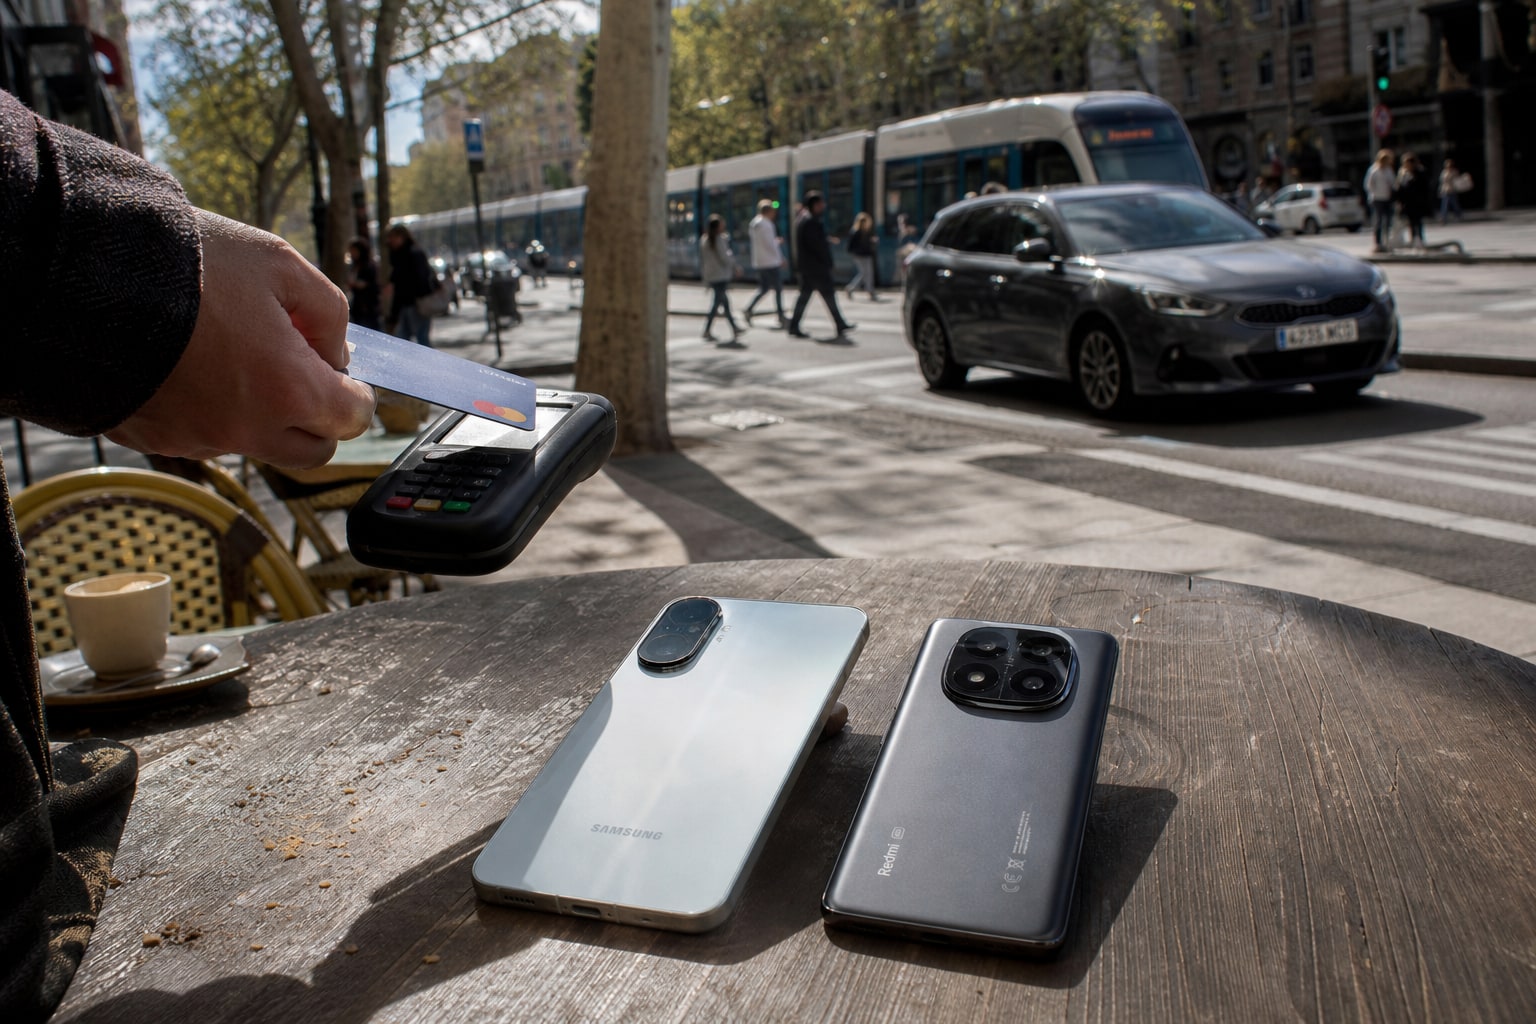
Pagar con el móvil suena a gesto trivial, pero no todos los smartphones de gama media lo resuelven igual. Hay quien tiene NFC en la ficha técnica y luego, a la hora de la verdad, el banco rechaza la vinculación o la app de pago ni siquiera aparece en la Play Store compatible con ese modelo. Este ranking no mide solo si el chip NFC existe: mide si funciona de verdad con BBVA, Santander, CaixaBank, ING, Sabadell y Unicaja, que es lo que de verdad importa cuando sacas el móvil en la caja del Mercadona y no quieres hacer cola dos veces.
Qué significa "compatible con bancos" más allá del NFC básico
Casi todos los móviles de 2026 traen NFC. Eso ya no es noticia. Lo que distingue a un smartphone de gama media apto para pagos del resto es otra cosa: que Google Wallet o Samsung Wallet estén certificados para operar con la app del banco emisor de tu tarjeta, que la tokenización de la tarjeta virtual se complete sin errores, y que el terminal del comercio (o el torno del metro) reconozca el pago en el primer intento, no en el tercero.
En España esto se traduce en un filtro muy concreto: ¿el modelo aparece en la lista de dispositivos certificados que publican BBVA, Santander o CaixaBank para su propia app de banca? ¿Permite añadir una tarjeta virtual sin pasar por Google Wallet si el banco tiene su propio HCE (Host Card Emulation)? ¿Es compatible con Bizum para pagos entre particulares via NFC, algo que empieza a probarse en pilotos puntuales con algunas entidades? Y, por último, ¿funciona sin fricción en el transporte público contactless de Madrid, Barcelona o Valencia, que usa el mismo estándar EMV que cualquier datáfono?
Los 6 criterios de certificación bancaria que hemos evaluado
Para ordenar este top no hemos mirado solo la hoja de especificaciones. Hemos cruzado seis variables: presencia en listas oficiales de dispositivos compatibles de los seis bancos citados, estabilidad de Google Wallet o Samsung Wallet en ese modelo concreto, soporte de Bizum NFC, funcionamiento en transporte público, ausencia de capas de personalización que bloqueen el HCE (algo que ha dado problemas históricamente en ciertas ROMs chinas), y disponibilidad real en tiendas españolas en el momento de publicar este artículo.
Ranking: los 6 mejores smartphones de gama media con NFC para pagar en España
1. Samsung Galaxy A56 — el más compatible con la banca española
Samsung lleva años siendo la referencia de interoperabilidad bancaria en España, y el Galaxy A56 lo confirma. Samsung Wallet está integrado de serie, con certificación directa de BBVA, Santander, CaixaBank, ING, Sabadell y Unicaja: las seis entidades lo reconocen sin necesidad de pasos adicionales. Además, Samsung Wallet soporta tanto tarjetas bancarias tokenizadas como el pago en transporte público de Madrid y Barcelona sin configuración extra. Es, con diferencia, el modelo que menos dolores de cabeza da si lo que buscas es sacar el móvil y pagar sin pensarlo.
| Especificación | Detalle |
|---|---|
| Pantalla | 6,7″ Super AMOLED, 120 Hz |
| Chip/SoC | Exynos 1580 |
| RAM | 8 GB |
| Almacenamiento base | 128 GB |
| Cámara principal | 50 MP |
| Batería | 5.000 mAh |
| Sistema operativo | Android 15 con One UI 7 |
| Conector | USB-C |
| Precio desde | 459 € |
2. Google Pixel 8a — Android puro con Google Wallet sin fricciones
El Pixel 8a baja un escalón respecto al Samsung por un motivo concreto: Unicaja y Sabadell tardaron más en certificar sus apps para Android puro que para One UI, y algún usuario reporta todavía mensajes de "dispositivo no compatible" tras actualizaciones recientes de sus apps bancarias. Dicho esto, con BBVA, Santander, CaixaBank e ING funciona de forma impecable, y Google Wallet es, a día de hoy, la plataforma con más tarjetas virtuales bancarias dadas de alta en España. Para transporte público, el soporte es total en Madrid y Barcelona.
| Especificación | Detalle |
|---|---|
| Pantalla | 6,1″ OLED, 120 Hz |
| Chip/SoC | Google Tensor G3 |
| RAM | 8 GB |
| Almacenamiento base | 128 GB |
| Cámara principal | 64 MP |
| Batería | 4.492 mAh |
| Sistema operativo | Android 15 |
| Conector | USB-C |
| Precio desde | 399 € |
3. Xiaomi Redmi Note 14 Pro — buen NFC, letra pequeña en HCE
Xiaomi ha mejorado mucho su compatibilidad NFC en los últimos dos años, y el Redmi Note 14 Pro funciona correctamente con Google Wallet y con las apps propias de BBVA, Santander y CaixaBank. El problema aparece con MIUI (o HyperOS, su evolución): la gestión agresiva de batería en segundo plano puede cortar procesos de Google Wallet si no se desactiva manualmente la optimización para esa app, algo que un usuario medio no sabe hacer sin buscarlo. Con ING y Sabadell el funcionamiento es correcto, pero hemos visto reportes puntuales de fallos de lectura en datáfonos antiguos.
| Especificación | Detalle |
|---|---|
| Pantalla | 6,67″ AMOLED, 120 Hz |
| Chip/SoC | MediaTek Dimensity 7300-Ultra |
| RAM | 8 GB |
| Almacenamiento base | 256 GB |
| Cámara principal | 200 MP |
| Batería | 5.110 mAh |
| Sistema operativo | Android 14 con HyperOS |
| Conector | USB-C |
| Precio desde | 329 € |
4. Motorola Edge 50 Fusion — Android casi puro, certificación parcial
Motorola apuesta por una capa muy cercana a Android estándar, lo que en teoría facilita la compatibilidad con Google Wallet. Y así es, en los bancos grandes. El matiz que le hace bajar posiciones es que Unicaja no lo incluye todavía en su listado oficial de dispositivos certificados, y algún usuario de Sabadell ha reportado la necesidad de reinstalar la app tras actualizaciones del sistema. Para transporte público funciona sin problema, y el hardware NFC en sí es sólido.
| Especificación | Detalle |
|---|---|
| Pantalla | 6,7″ P-OLED, 144 Hz |
| Chip/SoC | MediaTek Dimensity 7300 |
| RAM | 8 GB |
| Almacenamiento base | 256 GB |
| Cámara principal | 50 MP |
| Batería | 5.000 mAh |
| Sistema operativo | Android 14 |
| Conector | USB-C |
| Precio desde | 349 € |
5. Nothing Phone (2a) Plus — diseño llamativo, compatibilidad aún en rodaje
Nothing ha ganado terreno por diseño y por su propuesta de interfaz, pero en el terreno bancario todavía es el aspirante. BBVA, Santander y CaixaBank lo reconocen sin drama, pero ING y Sabadell no figuran en todas las listas de certificación consultadas al cierre de este artículo, y Unicaja directamente no lo incluye. Si tu banco es uno de los tres grandes, cumple. Si no, mejor revisa antes de comprarlo pensando solo en el pago móvil.
| Especificación | Detalle |
|---|---|
| Pantalla | 6,7″ AMOLED, 120 Hz |
| Chip/SoC | MediaTek Dimensity 7350 Pro |
| RAM | 8 GB |
| Almacenamiento base | 128 GB |
| Cámara principal | 50 MP |
| Batería | 5.000 mAh |
| Sistema operativo | Android 15 con Nothing OS |
| Conector | USB-C |
| Precio desde | 339 € |
6. OPPO Reno 12 — cumple el expediente, pero sin margen
Cierra el ranking el OPPO Reno 12, no porque falle estrepitosamente, sino porque es el que menos relación tiene con la banca española de las seis entidades evaluadas. Google Wallet funciona con BBVA, Santander y CaixaBank sin incidencias relevantes, pero ING, Sabadell y Unicaja no aparecen en su documentación de compatibilidad, y ColorOS, su capa de personalización, exige ajustes manuales de batería para que la app no se cierre en segundo plano. Para transporte público funciona razonablemente bien.
| Especificación | Detalle |
|---|---|
| Pantalla | 6,7″ AMOLED, 120 Hz |
| Chip/SoC | MediaTek Dimensity 7300-Energy |
| RAM | 8 GB |
| Almacenamiento base | 256 GB |
| Cámara principal | 50 MP |
| Batería | 5.800 mAh |
| Sistema operativo | Android 14 con ColorOS 14 |
| Conector | USB-C |
| Precio desde | 349 € |
Por qué no aparece el iPhone en gama media
No hay ningún iPhone en este ranking, y no es un olvido. Apple no comercializa un modelo que encaje en la franja de gama media por precio (el iPhone 16e parte de cifras que lo sitúan ya en otra categoría), y además Apple Pay no permite instalación de apps bancarias con HCE abierto: funciona exclusivamente a través de su propio monedero, lo que cambia por completo el criterio de "compatibilidad bancaria" que estamos midiendo aquí. Es otro ecosistema, con sus propias reglas, y merece un ranking aparte.
Tabla resumen: puntuación por compatibilidad bancaria en España
| Posición | Modelo | Plataforma de pago | Bancos certificados (de 6) | Transporte público | Precio desde | Puntuación |
|---|---|---|---|---|---|---|
| 1 | Samsung Galaxy A56 | Samsung Wallet | 6/6 | Sí, sin ajustes | 459 € | 9,4 |
| 2 | Google Pixel 8a | Google Wallet | 5/6 | Sí, sin ajustes | 399 € | 9,0 |
| 3 | Xiaomi Redmi Note 14 Pro | Google Wallet | 5/6 | Sí, con ajustes de batería | 329 € | 8,2 |
| 4 | Motorola Edge 50 Fusion | Google Wallet | 4/6 | Sí, sin ajustes | 349 € | 7,8 |
| 5 | Nothing Phone (2a) Plus | Google Wallet | 3/6 | Sí, sin ajustes | 339 € | 7,2 |
| 6 | OPPO Reno 12 | Google Wallet | 3/6 | Sí, con ajustes de batería | 349 € | 6,9 |
Veredicto: mejor absoluto y mejor relación precio-prestaciones
El mejor absoluto es el Samsung Galaxy A56. No gana por cámara ni por diseño, gana porque Samsung Wallet está certificado al cien por cien por las seis entidades bancarias que hemos evaluado, y eso en pagos móviles vale más que cualquier otra especificación. Si tu prioridad es sacar el móvil, acercarlo al datáfono y que no falle nunca, este es el que compra tranquilidad.
El mejor por relación precio-prestaciones es el Google Pixel 8a. Cuesta 60 euros menos que el Samsung, cubre cinco de los seis bancos sin fisuras y ofrece una experiencia Android limpia que, para quien no esté casado con ninguna app bancaria concreta, resulta prácticamente indistinguible del líder en el día a día. La diferencia solo se nota si tu banco es Unicaja o, puntualmente, Sabadell.
Si ya tienes claro qué terminal quieres usar como centro de pagos, también puede interesarte revisar los auriculares con autonomía real con ANC activo que mejor combinan con estos móviles de gama media, o echar un vistazo a las pulseras de actividad bajo 100 € con pantalla AMOLED que también incorporan NFC para pagos en algunos modelos.
Preguntas frecuentes
¿Necesito una suscripción para pagar con el móvil en España?
No. Google Wallet y Samsung Wallet son gratuitos. Lo que sí puede tener coste es la tarjeta virtual asociada, según las condiciones de cada banco, pero la app de pago en sí no cobra cuota.
¿Todos estos móviles funcionan con Bizum?
Bizum funciona como app independiente en todos ellos a través de la aplicación del banco, sin depender del NFC. El pago por NFC vía Bizum entre particulares sigue en fase de pilotos limitados con algunas entidades, no es una función generalizada en 2026.
¿Qué pasa si mi banco no aparece certificado para mi móvil?
En la mayoría de casos la app bancaria sigue funcionando para consultar saldo y movimientos, pero la vinculación a Google Wallet o Samsung Wallet puede fallar o requerir pasos manuales. Conviene comprobar la lista de dispositivos compatibles en la web del banco antes de comprar pensando en el pago móvil.
¿El transporte público contactless en Madrid y Barcelona usa el mismo NFC que pagar en una tienda?
Sí, ambos usan el estándar EMV contactless. Si tu móvil paga sin problemas en un comercio, debería funcionar igual en los tornos del metro, salvo incidencias puntuales de software que hemos señalado en algunos modelos con capas muy personalizadas.
